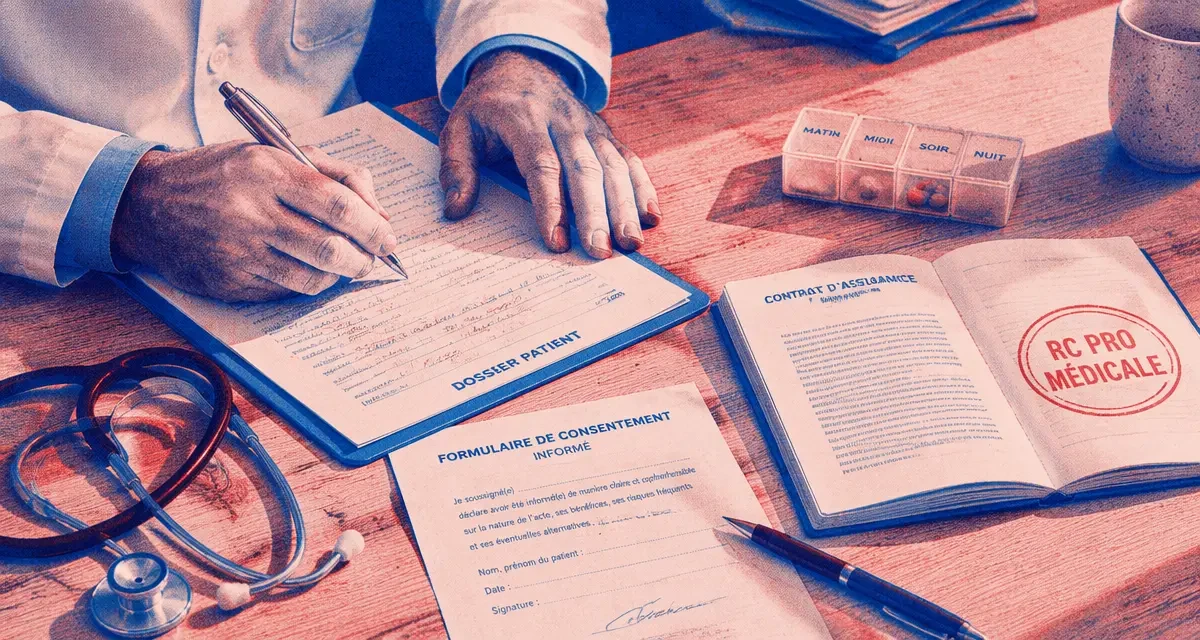
Une erreur de diagnostic, un geste technique contesté, un défaut d’information ou une infection associée aux soins peuvent engager la responsabilité d’un professionnel de santé. La RC pro médicale sert à prendre en charge les conséquences financières de ces situations lorsque la responsabilité du praticien, du cabinet ou de la structure est recherchée.
Pour un médecin, un chirurgien-dentiste, une sage-femme, un infirmier libéral, un kinésithérapeute ou tout autre professionnel de santé, comprendre les risques couverts évite deux écueils fréquents : souscrire un contrat trop léger pour son activité réelle, ou croire qu’une garantie couvre tout, sans condition ni limite.
Ce que couvre réellement une RC pro médicale
La responsabilité civile professionnelle médicale intervient lorsqu’un patient, un proche ou un tiers estime avoir subi un dommage lié à un acte de prévention, de diagnostic, de soin, de suivi ou de conseil. L’assureur peut alors prendre en charge l’indemnisation due à la victime, mais aussi les frais de défense du professionnel si le contrat le prévoit.
Les dommages corporels, premier risque médical
Le risque principal reste le dommage corporel : aggravation de l’état de santé, séquelle fonctionnelle, douleur persistante, perte de chance, complication imputée à une prise en charge. Même lorsqu’un acte a été réalisé avec sérieux, une réclamation peut naître si le patient considère que le résultat, le délai de prise en charge ou l’information reçue n’a pas été conforme.
La garantie peut concerner un acte technique, une prescription, une orientation vers un confrère, une surveillance insuffisante ou un retard de diagnostic. Dans les spécialités exposées, comme la chirurgie, l’obstétrique, l’anesthésie-réanimation ou l’implantologie, les montants réclamés peuvent être élevés, car ils tiennent compte des soins futurs, de l’incapacité, de la perte de revenus et du préjudice moral.
Les dommages matériels et immatériels
La RC pro médicale ne se limite pas aux blessures. Elle peut aussi couvrir des dommages matériels causés dans le cadre de l’activité : détérioration d’un appareillage appartenant à un patient, accident lié à un équipement du cabinet, incident dans une salle de soins. Ces situations sont moins visibles qu’un accident médical lourd, mais elles peuvent donner lieu à des demandes d’indemnisation.
Les dommages immatériels comptent aussi dans l’analyse du contrat. Il peut s’agir d’une perte financière subie par un patient à la suite d’une erreur administrative, d’un arrêt de travail prolongé ou d’une impossibilité d’exercer son activité. Selon les contrats, ces préjudices sont couverts lorsqu’ils sont consécutifs à un dommage corporel ou matériel garanti, et parfois lorsqu’ils sont non consécutifs. Cette nuance mérite d’être vérifiée avec attention.
Les situations concrètes qui déclenchent une réclamation
Un contrat de RC pro médicale se juge rarement sur une formule générale. Il faut le confronter à des cas réels : ceux qui surviennent dans un cabinet, en visite à domicile, en clinique, en établissement médico-social ou lors d’une collaboration entre professionnels.
Erreur, négligence ou défaut d’information
Une faute médicale peut être retenue en cas de geste inadapté, d’erreur de prescription, de mauvaise interprétation d’un examen, de retard dans l’orientation du patient ou de suivi insuffisant. Mais la responsabilité peut aussi être recherchée sans erreur technique évidente, notamment pour défaut d’information.
Le professionnel doit pouvoir démontrer qu’il a expliqué les bénéfices, les risques fréquents ou graves, les alternatives et les conséquences d’un refus de soin. En pratique, un consentement oral peut devenir difficile à prouver plusieurs mois après les faits. Les notes au dossier, les comptes rendus, les courriers et les formulaires adaptés deviennent alors des éléments utiles.
Activité au cabinet, à domicile ou en remplacement
La couverture doit suivre les conditions réelles d’exercice. Un infirmier libéral qui se déplace au domicile des patients, un médecin remplaçant, un praticien qui partage un cabinet ou un professionnel qui intervient ponctuellement dans une structure n’ont pas exactement les mêmes expositions.
Le contrat doit mentionner les activités déclarées, les lieux d’exercice, les actes pratiqués et les modes d’intervention. Une activité accessoire, comme la télésanté, l’enseignement, la coordination de parcours ou certains actes esthétiques, peut nécessiter une déclaration spécifique. L’enjeu n’est pas seulement administratif : en cas de sinistre, l’assureur vérifie si le risque correspond à ce qui avait été déclaré.
Une bonne RC pro agit comme un fusible dans une installation électrique : elle ne supprime pas le danger, mais elle évite qu’un incident isolé ne fragilise tout l’équilibre financier du cabinet. Encore faut-il que le calibre soit adapté. Si l’activité évolue, si un nouvel acte est ajouté ou si le praticien intervient dans un environnement plus exposé, le contrat doit être réajusté. Sinon, la protection peut céder au moment précis où elle devrait absorber la surcharge.
Ce qui est souvent exclu ou limité par le contrat
La RC pro médicale n’est pas une garantie illimitée. Les exclusions, plafonds et franchises déterminent la qualité réelle de la protection. Deux contrats affichant des garanties proches peuvent produire des résultats très différents lors d’une réclamation.
Les actes non déclarés ou hors champ professionnel
Un assureur couvre une activité identifiée. Si un professionnel réalise des actes qui ne correspondent pas à sa qualification, à son autorisation d’exercice ou à la déclaration faite au contrat, la prise en charge peut être discutée. C’est particulièrement sensible pour les actes innovants, esthétiques, invasifs ou réalisés avec un matériel spécifique.
Il faut aussi distinguer la responsabilité professionnelle de la responsabilité personnelle. Un dommage causé dans la vie privée ne relève pas de la RC pro. À l’inverse, un incident survenu dans la salle d’attente, pendant une consultation ou lors d’un soin doit être analysé au regard du contrat professionnel et, parfois, de l’assurance multirisque du cabinet.
Faute intentionnelle, sanctions et certains litiges
La faute intentionnelle n’est généralement pas assurable. Si un dommage est causé volontairement, la logique de l’assurance ne joue plus. De même, les amendes pénales, sanctions disciplinaires ou condamnations personnelles non assurables ne sont pas prises en charge comme une indemnisation civile classique.
Les litiges liés aux honoraires, aux relations entre associés, au bail professionnel ou au contrat de travail d’un salarié ne relèvent pas toujours de la RC pro. Ils peuvent nécessiter une protection juridique séparée. Pour un professionnel de santé libéral, l’articulation entre RC pro, protection juridique, assurance du local et prévoyance doit donc être examinée dans son ensemble.
Qui doit être couvert et dans quelles conditions ?
En France, les professionnels de santé libéraux réglementés sont tenus de disposer d’une assurance de responsabilité civile professionnelle pour les dommages causés dans le cadre de leur activité. Mais l’obligation légale ne suffit pas à définir une bonne protection : la couverture dépend du statut, de la spécialité et de l’organisation de travail.
Libéral, salarié, remplaçant : des besoins différents
Le praticien libéral doit être assuré pour son propre exercice. Le salarié d’un établissement de santé bénéficie en principe de la couverture de son employeur pour les actes accomplis dans ses fonctions, sauf situation particulière, notamment en cas de faute personnelle détachable du service. Un professionnel qui exerce à la fois en salariat et en libéral doit donc vérifier que chaque périmètre est bien couvert.
Le remplaçant doit être particulièrement attentif. Selon les cas, il peut être couvert par son propre contrat, par une extension ou par des dispositions prévues avec le titulaire. Se fier à une simple habitude de cabinet est risqué. Avant une période de remplacement, mieux vaut obtenir une confirmation écrite de l’assureur sur la durée, les actes autorisés et les lieux d’exercice.
Les collaborateurs, associés et structures d’exercice
Dans un cabinet de groupe, une maison de santé ou une société d’exercice, chaque professionnel conserve une part de responsabilité liée à ses actes. La structure peut aussi avoir besoin d’une couverture propre, notamment pour l’organisation, les locaux, le personnel ou les actes réalisés sous son nom.
Les contrats doivent éviter les angles morts : secrétaire médicale, assistant, étudiant en stage, collaborateur libéral, associé entrant, matériel partagé, dossier patient commun. Une réclamation ne suit pas toujours les frontières internes du cabinet. Elle peut viser plusieurs intervenants, ce qui rend nécessaire une cohérence entre les assurances de chacun.
Les points à vérifier avant de choisir une RC pro médicale
Le prix compte, mais il ne doit jamais être le seul critère. Une cotisation basse peut cacher un plafond insuffisant, des exclusions nombreuses ou une absence d’accompagnement en cas de procédure. Le bon contrat est celui qui correspond au risque réel du professionnel.
| Point à vérifier | Pourquoi c’est important |
|---|---|
| Activités déclarées | Elles doivent correspondre aux actes réellement pratiqués, y compris les activités accessoires. |
| Plafonds de garantie | Ils déterminent le montant maximal pris en charge pour un sinistre ou une année d’assurance. |
| Franchise | Elle indique la somme qui reste à la charge du professionnel en cas de sinistre. |
| Défense et recours | Elle permet d’être accompagné lors d’une réclamation amiable, judiciaire ou disciplinaire selon le contrat. |
| Territorialité | Elle précise où les actes sont couverts, notamment en cas de mission ponctuelle ou de téléconsultation. |
| Garantie dans le temps | Elle compte beaucoup, car une réclamation peut intervenir longtemps après l’acte médical. |
Avant de signer, il est utile de transmettre à l’assureur une description précise de l’activité : profession, spécialité, statut, chiffre d’affaires prévisionnel si demandé, actes techniques, lieux d’exercice, remplacements, télésanté, interventions en établissement et antécédents de sinistres. Plus la déclaration du risque est claire, plus le contrat a de chances de répondre correctement en cas de problème.
Comparer plusieurs devis de RC pro médicale permet aussi d’identifier les écarts de garanties. Le moins cher n’est pas forcément le plus protecteur, et le plus complet n’est pas toujours nécessaire pour tous les profils. L’objectif est de trouver un équilibre solide entre obligation professionnelle, niveau d’exposition et capacité du contrat à défendre le praticien lorsque sa responsabilité est mise en cause.